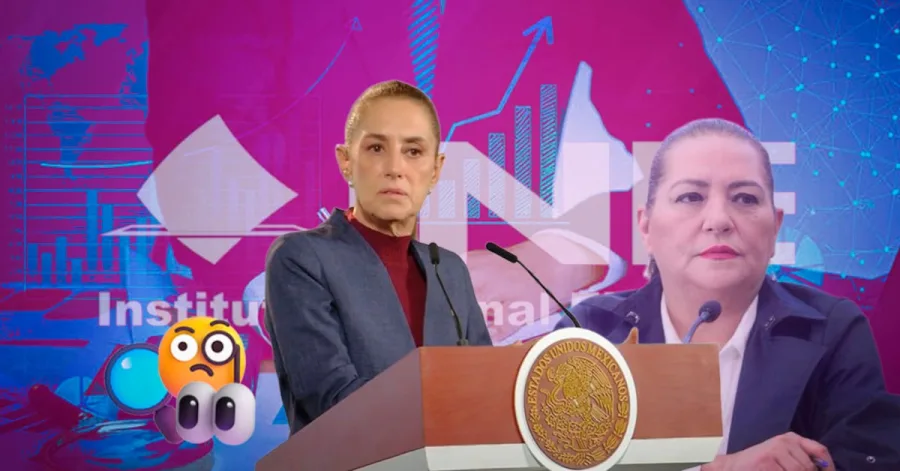
La presidenta Claudia Sheinbaum pidió este martes a la Auditoría Superior de la Federación (ASF) revisar de manera integral los contratos del Instituto Nacional Electoral (INE), tanto de la gestión de Guadalupe Taddei como de administraciones anteriores. La solicitud se produjo un día después de la renuncia de la consejera presidenta y en medio de señalamientos sobre contrataciones con proveedores del organismo.
La solicitud presidencial abarca varias administraciones del INE
Durante su conferencia del 27 de octubre, Sheinbaum planteó que la fiscalización no se limite al periodo encabezado por Taddei, quien llegó a la presidencia del instituto en 2023. La mandataria sostuvo que deben abrirse y transparentarse los contratos de distintas etapas para conocer cuándo comenzaron las relaciones con las empresas proveedoras y bajo qué condiciones se mantuvieron.
El llamado incluye los años previos, cuando Lorenzo Córdova presidía el Consejo General. La ampliación temporal propuesta por la presidenta no equivale a una determinación de responsabilidad: corresponde a la ASF revisar documentos, identificar observaciones y, en su caso, dar vista a las autoridades competentes conforme a sus atribuciones.
La ASF había informado el 23 de octubre que iniciaría una investigación de oficio sobre el instituto ante posibles irregularidades en el uso de recursos públicos. La petición formulada este martes añade presión política para que el alcance incluya contratos de más de una administración y para que los resultados sean públicos.
Renuncia de Guadalupe Taddei acelera la revisión
Taddei presentó su renuncia formal el 26 de octubre, después de que surgieran cuestionamientos por contrataciones del INE y por una presunta cercanía con un proveedor de materiales electorales. Los señalamientos se han concentrado en la empresa Cajas Graf y en la necesidad de determinar si existió algún conflicto de interés.
Hasta ahora, las referencias divulgadas constituyen señalamientos sujetos a revisión. Una auditoría deberá establecer con expedientes, contratos, montos, procedimientos de adjudicación y entregables si hubo irregularidades. La salida de la funcionaria no sustituye esa verificación ni acredita por sí misma una falta administrativa o un delito.
La renuncia también abre una etapa de transición dentro del órgano electoral. Sheinbaum afirmó que no busca modificar la legislación electoral como respuesta inmediata al caso y dirigió un mensaje a quien asuma la conducción: el instituto debe operar sin dudas sobre conflictos de interés y con apertura sobre el uso de recursos públicos.
Contratistas ya habían sido objeto de medidas financieras
La presidenta recordó que, durante el gobierno de Andrés Manuel López Obrador, la Unidad de Inteligencia Financiera, entonces encabezada por Pablo Gómez, congeló cuentas de empresas contratistas del INE. De acuerdo con su explicación, un amparo permitió posteriormente levantar la medida y las compañías continuaron operando.
Sheinbaum no detalló este martes la lista completa de empresas ni los expedientes involucrados. Por ello, la revisión anunciada tendrá que distinguir los antecedentes financieros de los procedimientos de compra celebrados por el instituto, así como precisar qué contratos siguen vigentes, qué bienes fueron entregados y qué controles internos se aplicaron.
La fiscalización superior tiene un cauce propio: la ASF puede practicar auditorías, formular observaciones y promover acciones cuando encuentra daños o incumplimientos. La discusión pública, en cambio, se ha adelantado a esas conclusiones, por lo que la precisión documental será clave para evitar que las acusaciones sustituyan a los hallazgos verificables.
Transparencia contractual será la primera prueba institucional
El siguiente paso será conocer el alcance formal, los periodos auditados y el calendario de la revisión. También deberá definirse cómo dará respuesta el INE durante la transición de su presidencia y qué información pondrá a disposición sobre proveedores, adjudicaciones y posibles vínculos personales.
Para el organismo electoral, el caso representa una prueba de sus controles administrativos en un momento de relevo. Para la ASF, implica revisar sin excepciones y comunicar resultados comprobables. La solicitud presidencial elevó el tema a la agenda nacional, pero serán los expedientes y las resoluciones de las instituciones fiscalizadoras los que determinen si existieron responsabilidades.
Fuentes: Presidencia de la República, Auditoría Superior de la Federación, Infobae, SDP Noticias.