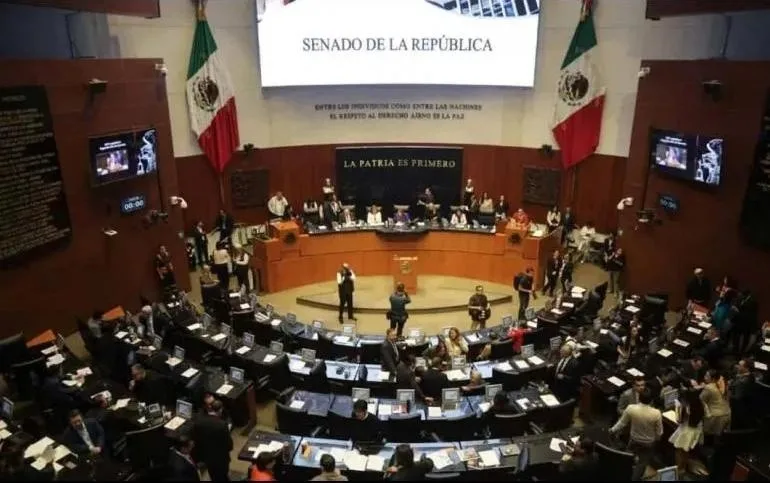
El Senado de la República aprobó la Ley de Economía Digital para Pagos Digitales y Electrónicos, una legislación que busca extender el uso de transacciones electrónicas en trámites públicos, compras y servicios, al tiempo que conserva alternativas para contingencias y deja en manos de Hacienda la definición gradual de los sectores estratégicos.
El decreto fue enviado al Ejecutivo federal después de la votación. Su alcance incluye a los tres órdenes de gobierno y a proveedores de servicios, que deberán desarrollar las condiciones necesarias para aceptar medios digitales. El cambio abre oportunidades para modernizar operaciones y facilitar el acceso al sistema financiero, pero también plantea retos para pequeños negocios y comunidades con baja conectividad.
La ley reconoce nuevas formas de pago y contratación
La legislación incorpora como medios reconocidos los códigos QR, la tecnología de comunicación de campo cercano, conocida como NFC, las tarjetas de débito y crédito, las domiciliaciones y las transferencias electrónicas. También contempla la CURP Digital y el Expediente Digital Ciudadano como herramientas de confianza para contratar servicios financieros.
Con este marco, las autoridades deberán habilitar opciones electrónicas para trámites y cobros. El objetivo es ampliar las alternativas de pago y reducir la dependencia del efectivo, no prohibir de manera general los billetes y las monedas. La propia norma permite recurrir a efectivo o cheques cuando una contingencia interrumpa temporalmente los sistemas digitales.
La Secretaría de Hacienda podrá identificar sectores estratégicos y actividades en los que la adopción de estos mecanismos avance de manera prioritaria. Esa facultad será relevante para definir el ritmo de implementación, pues las condiciones tecnológicas y financieras no son iguales en todo el territorio nacional.
Banco de México tendrá funciones para facilitar transferencias
El nuevo ordenamiento también asigna responsabilidades al Banco de México. Entre ellas están facilitar las transferencias electrónicas, promover la homologación de aplicaciones financieras y establecer medidas para extender el acceso a los servicios de pago.
La Agencia de Transformación Digital y Telecomunicaciones, por su parte, emitirá modelos para homologar trámites económicos. La coordinación entre instituciones será necesaria para que una transacción pueda realizarse con reglas compatibles, niveles de seguridad suficientes y procedimientos claros para usuarios, empresas y oficinas públicas.
La interoperabilidad será una de las piezas decisivas: aceptar pagos digitales no sólo implica instalar una terminal, sino asegurar que las plataformas puedan comunicarse, que los datos se protejan y que existan mecanismos de atención cuando una operación falle.
Las mipymes ven oportunidades y costos de adaptación
Quienes respaldaron la reforma señalaron que la digitalización puede facilitar las operaciones de las micro, pequeñas y medianas empresas. Un mayor historial de movimientos electrónicos puede ayudar a que negocios con poca documentación financiera acrediten ingresos, ordenen su administración y mejoren sus posibilidades de solicitar crédito formal.
El beneficio potencial convive con costos de adaptación. Comercios pequeños podrían necesitar conexión estable, equipos, capacitación y condiciones competitivas en las comisiones. Para una empresa que opera con márgenes estrechos, cada gasto adicional influye en la decisión de adoptar una nueva modalidad de cobro.
La discusión legislativa también abordó la inclusión. Especialistas citados durante el debate señalaron que una proporción elevada de las operaciones en México todavía se realiza en efectivo, en particular entre hogares de menores ingresos y poblaciones sin servicios bancarios o acceso continuo a internet. Por eso, la aplicación gradual y las excepciones serán centrales para evitar que la modernización cierre puertas a quienes aún no pueden usarla.
El decreto pasa al Ejecutivo para continuar su proceso
La aprobación del Senado no significa que todos los pagos deban transformarse de inmediato. El decreto fue remitido al Ejecutivo y la implementación dependerá de las disposiciones posteriores, de los sectores que Hacienda determine y de la capacidad de las instituciones para construir la infraestructura necesaria.
Para consumidores y negocios, el cambio más visible será una oferta más amplia de formas de pago en oficinas públicas y establecimientos. Para las autoridades, el desafío consistirá en equilibrar eficiencia, seguridad e inclusión financiera, además de asegurar alternativas funcionales cuando no haya conectividad o se presenten fallas técnicas.
La transición también exigirá información clara. Usuarios y proveedores deberán conocer qué medios están obligados a aceptar, cómo se protegerán los datos y ante qué instancia reclamar. La ley establece la dirección general; su efecto económico dependerá de que las reglas secundarias atiendan esas preguntas sin imponer barreras desproporcionadas a los negocios de menor tamaño.
Fuentes: El Informador, Notisistema.