El Gobierno de México fijó la meta de incorporar a otro millón de micro y pequeños negocios al comercio electrónico y a los pagos digitales, como parte de una estrategia que combina capacitación, financiamiento, vinculación con cadenas de suministro y nuevas reglas para contratar servicios financieros por internet.
El secretario de Economía, Marcelo Ebrard, informó este 28 de octubre que alrededor de un millón de establecimientos ya adoptaron herramientas digitales y que el siguiente objetivo es sumar una cantidad equivalente lo más rápido posible. La prioridad responde a la desventaja de los comercios que aún no pueden vender en línea o aceptar tarjetas.
Los pequeños negocios captan menos de 10% de las ventas digitales
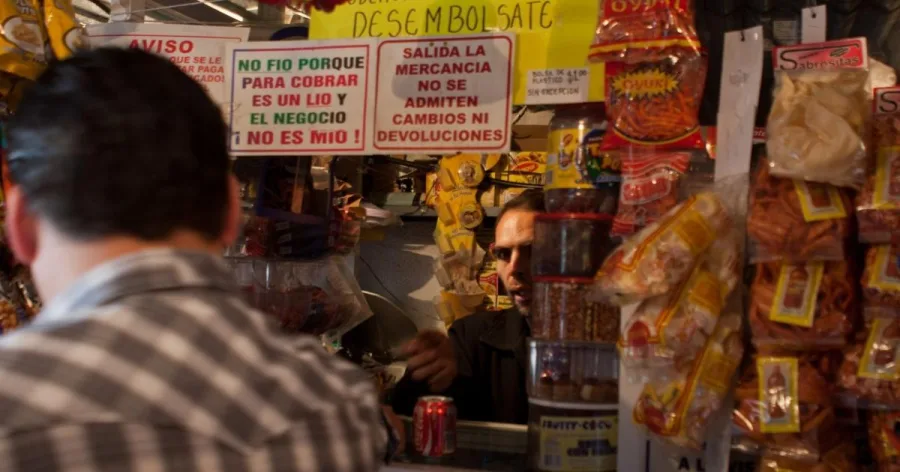
Las microempresas concentran menos de una décima parte de las operaciones realizadas mediante plataformas y otros canales digitales, según la explicación presentada por la dependencia. Esa participación contrasta con el peso que tienen los pequeños establecimientos en el empleo, el consumo local y la actividad cotidiana de las ciudades.
La meta busca ampliar el acceso a mercados y medios de pago, pero también reducir la distancia entre negocios con infraestructura tecnológica y aquellos que todavía dependen exclusivamente del efectivo y de las ventas presenciales. La posibilidad de recibir pagos electrónicos puede mejorar la continuidad de ingresos y facilitar el registro de operaciones.
La transformación no consiste solamente en abrir una cuenta en una plataforma. Los comercios necesitan equipos, conectividad, conocimientos para administrar inventarios, medidas contra fraudes y capacidad para responder a clientes que compran a distancia. Por ello, la capacitación será uno de los componentes centrales del programa.
Una nueva ley abre la contratación financiera por internet
El anuncio ocurre después de que el Senado aprobara el 20 de octubre la Ley de Economía Digital para Pagos Digitales y Electrónicos y la remitiera al Ejecutivo. La iniciativa había pasado previamente por la Cámara de Diputados y busca ampliar la adopción de esos medios, además de facilitar la contratación digital de servicios financieros.
La legislación también plantea combatir la informalidad. Para los pequeños negocios, el desafío será que la incorporación a sistemas formales venga acompañada de beneficios concretos, como acceso a crédito, costos razonables por transacción y procesos sencillos. Una digitalización que eleve comisiones o trámites sin aumentar ventas tendría un efecto limitado.
El financiamiento será decisivo para convertir la meta en operaciones reales. Muchos establecimientos trabajan con márgenes reducidos y no pueden absorber de inmediato el costo de terminales, software o capacitación. La estrategia federal deberá mostrar cómo se distribuirán los apoyos y qué requisitos tendrán los participantes.
CFE apoyará la difusión del Buen Fin en 50 millones de recibos
La Secretaría de Economía firmó un convenio con la Comisión Federal de Electricidad para promover el Buen Fin, previsto del 13 al 17 de noviembre. La campaña llegará a más de 50 millones de recibos eléctricos e incluirá espacios de publicidad y cajeros de la empresa pública.
La difusión buscará incentivar compras en micro, pequeñas y medianas empresas, así como ampliar su registro oficial como puntos de venta. La cercanía de la temporada comercial ofrecerá una primera oportunidad para medir si más establecimientos pueden aprovechar herramientas digitales y atraer consumidores fuera de su zona inmediata.
La Procuraduría Federal del Consumidor participará con acciones para fomentar compras responsables y prevenir abusos. Esa vigilancia importa porque el crecimiento del comercio electrónico también eleva los riesgos de publicidad engañosa, incumplimientos, cargos no reconocidos y conflictos sobre devoluciones.
Capacitación y seguridad definirán el resultado
La meta de un millón de nuevos negocios digitalizados es ambiciosa y requerirá indicadores claros. No bastará con contabilizar registros o cursos; será necesario medir cuántos comercios aceptan pagos electrónicos de forma constante, aumentan ventas, consiguen financiamiento o se integran a proveedores y cadenas productivas.
La seguridad será otro criterio esencial. Cada nuevo canal de cobro debe acompañarse de protección de datos y prevención de fraudes, especialmente para propietarios que apenas comienzan a utilizar servicios digitales. La confianza de vendedores y compradores determinará la permanencia de las herramientas.
El programa abre una oportunidad para que negocios pequeños compitan en un mercado que cambió con rapidez desde la pandemia. Su impacto dependerá de que la ley, la capacitación y el crédito funcionen como un sistema accesible. La cifra anunciada marca el alcance; la prueba estará en la capacidad de transformar tecnología en ventas, productividad y estabilidad.
Fuentes: Latinus.