El crédito para micro, pequeñas y medianas empresas alcanzó 551 mil millones de pesos en junio y creció 7.4 por ciento anual, pero bancos y sociedades financieras reportaron que la cautela para invertir, la informalidad y el desorden contable frenan una expansión mayor.
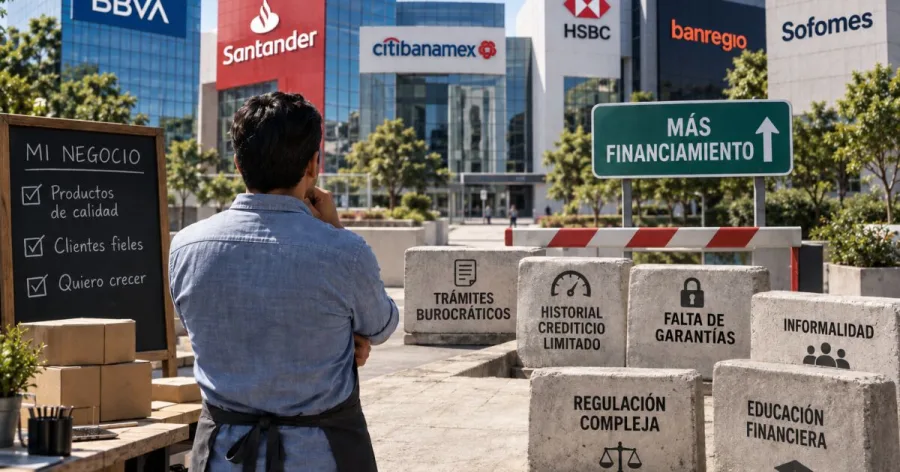
Las instituciones aseguran que tienen liquidez para prestar. El obstáculo aparece en la menor demanda de nuevos proyectos y en la dificultad de numerosos negocios para demostrar ingresos, separar las cuentas personales de las empresariales y presentar balances suficientes para acreditar capacidad de pago.
Las Sofomes colocan un volumen similar al de 2025
La Asociación de Sociedades Financieras de Objeto Múltiple observó una desaceleración en el financiamiento a este segmento. Cerca de 60 por ciento de la cartera de sus agremiados está dirigida a pequeñas y medianas empresas, por lo que la cautela de estos negocios repercute directamente en las colocaciones.
Las financieras mantienen recursos disponibles, pero revisan con mayor detalle la fuente de pago y la viabilidad de cada proyecto. La evaluación busca distinguir inversiones productivas de empresas sostenidas por refinanciamientos sucesivos, en un entorno económico de menor dinamismo.
El comportamiento de las pymes contrasta con la cartera bancaria total para empresas. A junio llegó a 4.02 billones de pesos, 53 por ciento del crédito bancario al sector privado. El aumento fue de 8.7 por ciento nominal y 5.2 por ciento real frente al mismo mes de 2025, con una morosidad de 1.8 por ciento.
La información financiera decide el acceso
Santander México reportó que su cartera pyme crecía alrededor de 6 por ciento anual y el número de clientes avanzaba 4.4 por ciento. Para 2026 fijó metas de colocar 36 mil millones de pesos adicionales, incorporar 40 mil clientes y otorgar 16 mil nuevos créditos.
El banco identificó barreras antes de que el empresario llegue a solicitar recursos: bajo nivel de formalización, estados de cuenta incompletos y mezcla de gastos personales con los de la compañía. Un historial verificable y un proyecto viable son requisitos centrales para obtener financiamiento, aun cuando la institución disponga de dinero.
Al segundo trimestre, 55.1 por ciento de la población ocupada estaba en la informalidad y la economía informal representaba 25.4 por ciento del producto interno bruto. La banca considera que la digitalización de operaciones puede facilitar la formalización y dejar registros utilizables durante una evaluación de crédito.
El acceso sube a 28 por ciento de las MiPyMEs
Desde la firma del acuerdo de financiamiento incluido en el Plan México, más de 25 mil nuevas micro, pequeñas y medianas empresas recibieron créditos por más de 47 mil millones de pesos. La proporción de negocios con acceso pasó de 24.6 a 28 por ciento, mientras el objetivo para 2030 es llegar a 30 por ciento.
La tasa promedio de los nuevos créditos bajó de 14.9 por ciento en junio de 2024 a 13 por ciento en junio de 2026. La Asociación de Bancos de México calculó un descenso de 100 puntos base desde la firma del acuerdo.
Una reducción acumulada de dos a tres puntos porcentuales en la TIIE podría disminuir hasta 20 por ciento los costos financieros de algunas pymes. Los recursos se destinan principalmente a activos fijos y capital de trabajo; alrededor de 80 por ciento corresponde a créditos amortizables y 20 por ciento a líneas revolventes.
México mantiene baja profundidad financiera
El crédito al sector privado equivale a cerca de 39 por ciento del PIB en México. La proporción es de 54.4 por ciento en Colombia, 93 por ciento en Brasil, 119.3 por ciento en España, 130.5 por ciento en Chile, 140.3 por ciento en Estados Unidos y 218.9 por ciento en Canadá.
La banca proyecta que el financiamiento total al sector privado crecerá 6.1 por ciento durante 2026, frente a una expansión económica prevista de 1.2 por ciento. También reconoce un rezago de seis a nueve meses entre la actividad económica y el crédito, con una recuperación paulatina prevista hacia el cuarto trimestre.
Fuentes: Asociación de Bancos de México, Expansión.