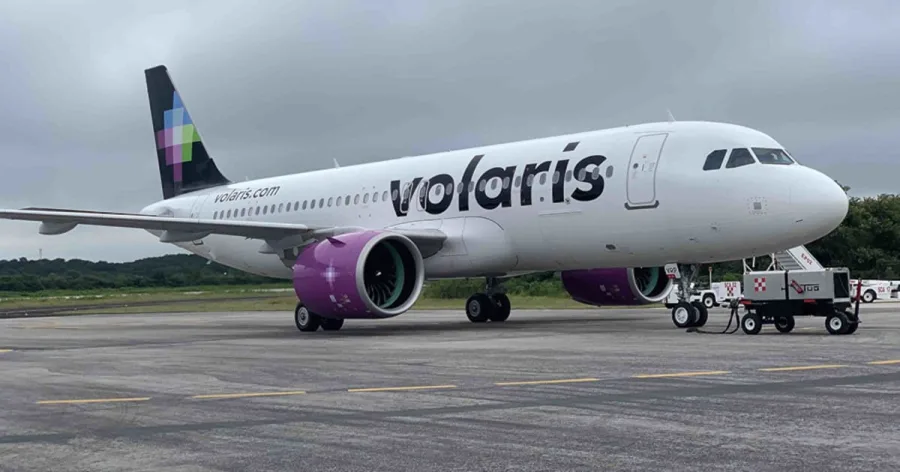
Las acciones de Volaris repuntaron casi 12% este martes en la Bolsa Mexicana de Valores, después de que la aerolínea informó un crecimiento anual de 32.4% en sus ingresos del tercer trimestre de 2026. El movimiento llevó al título a un máximo intradía de 11.56 pesos y marcó su mejor jornada desde diciembre de 2025.
La reacción bursátil reflejó el optimismo por la recuperación de las ventas y del tráfico de pasajeros. Sin embargo, el reporte también mostró costos operativos más elevados, una contracción del flujo operativo y una pérdida neta, elementos que mantienen abierta la discusión sobre la capacidad de la empresa para convertir el crecimiento en rentabilidad sostenida.
Ingresos crecen 32.4% y el tráfico avanza 14.3%
Volaris reportó ingresos por 1,038 millones de dólares entre julio y septiembre, frente a 784 millones en el mismo periodo del año anterior. La cifra también superó en alrededor de 21% los 859.26 millones registrados durante el segundo trimestre de 2026.
El avance estuvo apoyado por una combinación de mayor demanda y mejores tarifas. La tarifa base promedio aumentó 25.5%, mientras que el tráfico total de pasajeros creció 14.3%. Dentro de ese resultado, el mercado doméstico avanzó 13.7% y las rutas internacionales aumentaron 16%.
El crecimiento simultáneo de tarifas y pasajeros dio al mercado una señal de recuperación comercial, después de varios trimestres en los que el sector enfrentó restricciones de capacidad, revisiones de motores y presión sobre los costos.
El mercado premia ventas, pero la rentabilidad se contrae
La acción de Volaris alcanzó 11.56 pesos, un aumento de 11.9%, antes de moderarse a 11.29 pesos durante la sesión. En Nueva York, los certificados de depósito de la compañía subieron 10.4% hasta 6.14 dólares durante las primeras operaciones.
Pese al entusiasmo de los inversionistas, el desempeño operativo dejó señales mixtas. El flujo antes de intereses, impuestos, depreciación y amortización cayó 11.2% por el aumento de los gastos de operación. La aerolínea cerró el trimestre con una pérdida neta de 26 millones de dólares.
La expansión de los ingresos todavía no se traduce en una mejora equivalente de los márgenes. El costo del combustible, la disponibilidad de aeronaves y los gastos relacionados con mantenimiento continuarán influyendo en el resultado de los próximos meses.
Volaris recorta su previsión de margen para 2026
La compañía ajustó su expectativa de margen operativo para el conjunto de 2026. Ahora calcula que el margen de flujo operativo se ubicará cerca de 21%, por debajo de la proyección previa de 23%.
Volaris mantuvo, en cambio, su estimación de aumentar la capacidad alrededor de 5% durante el año y conservar inversiones de capital cercanas a 350 millones de dólares. Esa combinación implica que la empresa seguirá incorporando oferta, pero deberá vigilar con cuidado el ritmo de sus gastos y la generación de efectivo.
Para los inversionistas, el recorte de la guía modera la lectura positiva del salto en ventas. El siguiente reto será sostener el crecimiento sin deteriorar más la rentabilidad, en un entorno donde las tarifas pueden variar con rapidez y la operación depende de que más aviones regresen al servicio.
Analistas vigilan flota, tarifas e integración con Viva
Entre los factores que seguirán los analistas están el retorno de aeronaves sometidas a inspecciones de motores, la evolución del ingreso por asiento disponible y el comportamiento de las tarifas en las rutas nacionales e internacionales. También observarán cualquier avance relacionado con la integración planteada entre Volaris y Viva, por sus posibles efectos sobre capacidad, competencia y costos.
Un consenso de cinco analistas registró dos recomendaciones de compra y tres de mantener, con un precio objetivo promedio de 14 pesos. Esa referencia representa un potencial de alrededor de 21% respecto del nivel utilizado para la comparación, aunque las proyecciones están sujetas a cambios conforme se conozcan nuevos resultados.
La sesión de este martes confirma que el mercado valoró el repunte de los ingresos y la demanda. Al mismo tiempo, los datos de costos, pérdida neta y menor margen previsto muestran que la recuperación financiera de la aerolínea aún deberá probarse en los próximos trimestres.
Fuentes: reporte financiero de Volaris, Bolsa Mexicana de Valores, Valmex, Monex, Bloomberg y El Cronista.