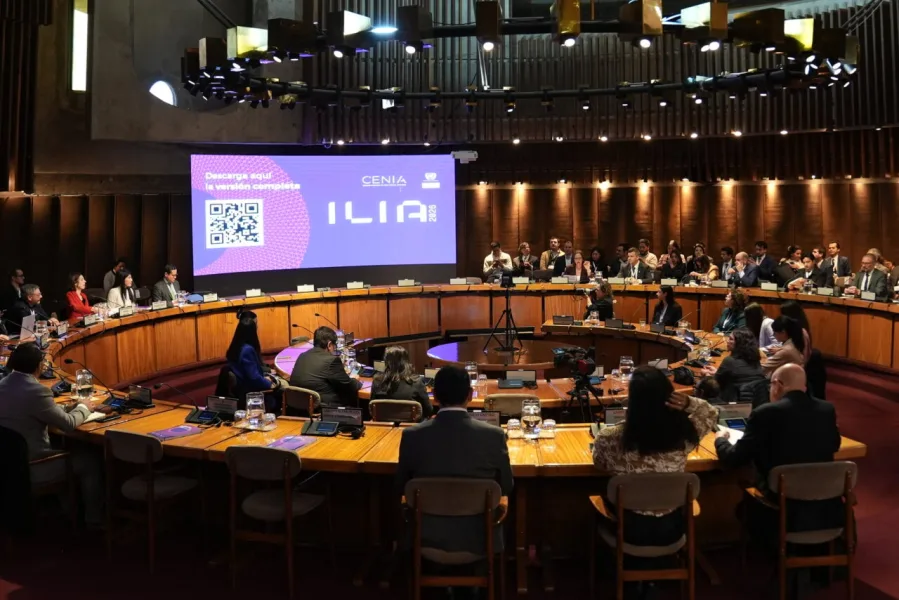
México llegó a 466 empresas activas de inteligencia artificial, la segunda cifra más alta de América Latina, pero se mantuvo en el octavo lugar regional por las brechas en infraestructura, inversión y adopción productiva. El Índice Latinoamericano de Inteligencia Artificial 2026 otorgó al país 52 puntos de 100, una mejora frente a los 47.03 del año anterior que no alcanzó para cambiar su posición.
Un ecosistema amplio que todavía no escala
El estudio evaluó a 20 economías y colocó a México detrás de Chile, Brasil, Uruguay, Colombia, Costa Rica, Argentina y Perú. Dentro de la clasificación general, el país quedó en el grupo de los “adoptantes”: mercados con capacidades relevantes, aunque todavía con obstáculos para desplegar la tecnología de manera extendida.
La fotografía empresarial muestra una base considerable. Solo Brasil, con mil 689 compañías, supera a México en número de firmas dedicadas a inteligencia artificial. Colombia aparece después con 387. El reto mexicano no es únicamente crear más empresas, sino lograr que sus soluciones lleguen a manufactura, logística, comercio y servicios con resultados medibles.
La estructura productiva ofrece una oportunidad: 45.9% del valor agregado manufacturero proviene de actividades de tecnología media y alta, más del doble del promedio regional. En ese entorno, la inteligencia artificial puede apoyar mantenimiento predictivo, control de calidad, planeación de inventarios, automatización y análisis de demanda.
Talento disponible y capital insuficiente
México también encabeza la oferta regional de maestrías especializadas, con 63 programas acreditados, y ocupa el segundo lugar en doctorados del área, con 21. Esa capacidad académica puede alimentar el crecimiento del sector si existe una conexión efectiva entre universidades, empresas y proyectos de investigación aplicada.
La inversión, sin embargo, avanza a menor escala que en otros mercados. Las operaciones en compañías privadas de inteligencia artificial con sede en México acumularon mil 223 millones de dólares durante el periodo analizado. Brasil concentró 7 mil 775 millones, Chile mil 668 millones y Argentina mil 312 millones. Aunque México registró numerosas transacciones, el capital promedio disponible para escalar proyectos fue menor.
Retrocesos en infraestructura y adopción
El índice divide la evaluación en factores habilitantes; investigación, desarrollo y adopción; y gobernanza. México bajó de 51.8 a 49.6 puntos en la primera dimensión, que considera conectividad, capacidad de cómputo, datos y talento. También retrocedió de 48.9 a 45.6 en investigación, desarrollo y adopción.
La disponibilidad de centros de datos, equipos de procesamiento y conjuntos confiables de información determina la posibilidad de pasar de pruebas aisladas a sistemas de uso cotidiano. Las pequeñas empresas enfrentan una barrera adicional porque suelen disponer de menos recursos para digitalizar procesos, contratar personal especializado y administrar riesgos de privacidad o ciberseguridad.
A escala regional, 27.6% de las grandes compañías incorporó inteligencia artificial en procesos productivos, frente a 6.8% de las pequeñas. Reducir esa distancia exigirá herramientas accesibles, capacitación y proyectos con objetivos claros, responsables definidos e indicadores que permitan comprobar beneficios.
La gobernanza fue el principal avance
El mejor resultado mexicano apareció en gobernanza, donde la calificación subió de 36.75 a 65 puntos. El indicador refleja avances en estrategias, institucionalidad y marcos relacionados con el uso de la tecnología. Esa mejora puede dar certeza a empresas y usuarios, siempre que las políticas se traduzcan en ejecución, presupuestos y coordinación.
La región enfrenta una diferencia visible entre anunciar estrategias y financiarlas. La mayoría de los países evaluados cuenta con planes vigentes o en desarrollo, pero pocos asignan recursos explícitos para llevarlos a la práctica. Para México, el siguiente paso será vincular regulación, infraestructura, investigación y demanda empresarial.
El país ya posee compañías, talento y una base industrial capaz de aprovechar la inteligencia artificial. Convertir esas fortalezas en productividad dependerá de ampliar la inversión, ordenar los datos, extender la conectividad y llevar soluciones concretas a empresas de todos los tamaños.
Fuentes: Amexi, ITSitio, ILIA 2026.